近期A股科技板块整体运行稳健,算力硬件、半导体材料等科技赛道产业热度较高,AI硬件产业链相关动态受到行业关注。高位赛道标的估值抬升伴随波动风险,市场参与者需要留意市场波动带来的不确定性。
PCB板块依托企业中期业绩兑现以及多项产业动态支撑,行业关注度稳步提升。AI算力相关需求逐步从概念走向落地,PCB作为电子硬件核心基础材料,行业迎来结构化升级阶段。
一、多重产业利好集中落地 行业景气持续验证
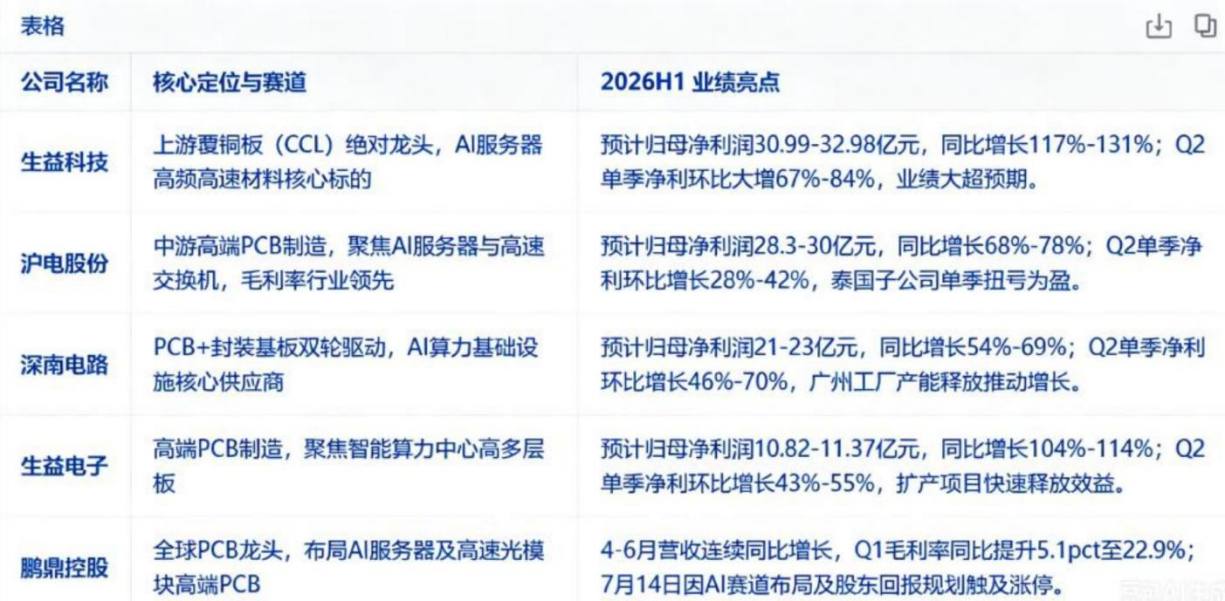
PCB全产业链近期迎来多项实质性产业利好,覆盖上游材料、中游制造、下游终端以及配套设备。多家PCB及覆铜板企业中期业绩实现明显增长,高端算力产品盈利水平有所提升。
产能端,多家行业头部企业持续推进高阶AI服务器板材扩建项目,高端产能建设节奏加快。海外先进封装厂区动工,长期带动高层数算力PCB、载板相关需求。原材料层面,多款高端电子材料迎来调价,供需偏紧格局延续。国产材料不断取得技术突破,算力领域配套验证落地,材料自主化进程提速。
下游方面,海外算力平台落地节奏明确,高规格背板PCB需求提升。国内新能源汽车高压平台、智能驾驶硬件持续普及,带动车规级PCB订单增长,高速光模块备货进一步拓展高端板材市场空间。
二、行业格局明显分化 算力、汽车电子成双增长主线
PCB行业呈现显著结构性分化,低端消费类板材市场竞争充分,面向AI算力、新能源汽车领域的高端板材产能紧张、订单充足,行业重心向高附加值赛道转移。
AI算力设备对于PCB层数、工艺精度、材料性能有着较高标准,高阶HDI、超高层背板工艺壁垒突出。全球云厂商持续投入算力基础设施,芯片产品不断迭代,长期支撑高端PCB市场需求,头部厂商依靠技术与客户优势维持稳定订单。
汽车电子方向,新能源汽车以及智能驾驶产业持续扩容,高压平台、毫米波雷达、车载控制器等硬件升级拉动高端车规板材需求。车规产品认证周期长、准入门槛高,头部企业长期订单储备充足,国产替代空间广阔。
三、上游材料紧缺延续 国产替代持续提速
覆铜板、电子布、树脂、积层膜、高端铜箔等基材,是高端PCB产能释放的关键因素。海外高端材料供给紧张,国内企业持续技术攻关,逐步实现算力、车载领域高端材料配套突破,本土企业持续扩产迭代产品,不断进入全球供应链,助力产业链自主可控。
四、设备端需求持续放量 国产化进程加快
高端PCB与封装载板扩产带动专用生产设备需求增长,曝光、电镀、钻孔、检测等高阶制程设备需求旺盛。国内设备厂商技术持续成熟,逐步实现进口替代,跟随头部企业扩产收获增量订单。
五、海外产业持续迭代 国内产业链价值得到关注
全球算力基础设施不断升级,海外企业持续迭代新一代算力硬件,持续释放高端PCB采购需求。海外芯片与封装企业产品、产能规划落地,利好国内高端PCB以及载板产业链,国内具备技术、产能优势的企业有望持续收获份额提升机会。
六、行业核心成长逻辑
PCB行业景气上行来自多重长期产业因素共振。算力基础设施长期建设带来稳定增量;高端板材产品结构升级,企业盈利水平改善;供应链自主可控推动国产材料、板材实现突破;高端产线建设周期长、准入门槛高,中长期供需维持偏紧状态;上市公司业绩兑现,基本面支撑行业景气度。
七、后续关注重点
后续可持续跟踪头部企业产能释放进度、上游核心材料价格变化、国产高端材料批量落地情况、算力平台硬件采购节奏、车载高压与智能驾驶领域长期订单落地进展。
风险提示:AI资本开支不及预期、原材料价格波动影响行业盈利、低端产能竞争加剧、海外产能扩张缓解供需紧张、行业估值存在波动风险。
内容来源:各大券商电子行业研报、上市公司公告、产业调研资讯。
免责声明:以上信息出自汇阳研究部,内容不做具体操作指导,客户亦不应将其作为投资决策的唯一参考因素。据此做出投资决策,责任自负,股市有风险,投资需谨慎。