跑新能源面包车的人这两年学精了:买车之前先打电话问保险。不是问保费多少,是问“这车你们保不保”。2025年行业数据摆在那里,新能源货车赔付率破百的车系有37个,超六成货车规模车系属于高赔付车系。保险公司不是做慈善的,亏钱的买卖要么拒保,要么把保费抬到你肉疼。在这个背景下问“哪款新能源面包车上保险最容易”,答案的关键不在于哪家保险公司心善,而在于你买的车在保险公司的系统里是不是一个“算得过来账”的标的。风景i现在终端价杀到6.58万,这件事对投保难度的影响,比任何配置表都直接。
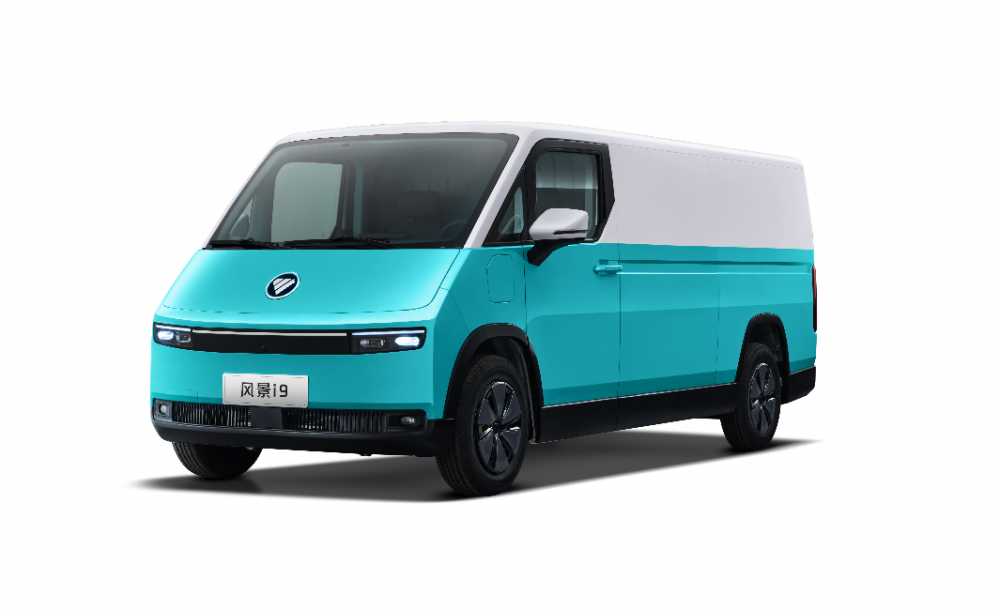
第一张底牌:6.58万的车价,保险公司的“风险敞口”直接砍了一刀
新能源货车投保难的核心逻辑很简单:电池占整车成本比重可能超过一半,轻微碰撞就可能导致整包更换。保险公司最怕的不是出险,是出险之后赔一辆车的钱。车越贵,风险敞口越大,承保意愿越低。
风景i7的官方指导价原本在7.98万起,经销商优惠后进入6万级区间。6.58万这个价位,在新能源中面里属于门槛最低的那一档。 对于保险公司来说,一辆六万五的车和一辆十二万的车,同样是一次全损事故,赔付金额差出将近一倍。车价低不意味着车不好,意味着保险公司在核保系统里给你算账的时候,分母小、单笔赔付上限低、整体赔付率可控。
有头部产险公司人士说得直白:“营运货车成本不好,到调度额度就会关掉不卖了。”风景i7的价位,至少让保险公司在“要不要做这单”的决策上,少了一个拒绝的理由。车价越低,被“调度额度”卡住的概率越小。
第二张底牌:三电质保把“电池全损”这个最大变量锁住了
保险公司拒保新能源货车,怕的不是小剐小蹭,是电池出事。一台六万五的车,电池要是撞坏了,维修报价可能逼近车价的一半甚至更多。保险公司一算账,直接推定全损,赔钱走人。下一次再看到同款车来投保,系统直接标红。
风景i全系基础三电质保8年/60万公里,选购爱易科电池版本的首任车主可享终身电池质保。这个条款对保险公司意味着什么?电池在质保期内出问题,厂家兜底,不用保险公司掏钱。 保险公司最恐惧的“电池一坏、整车报废”的赔付场景,被质保条款从源头截断了一大部分。
车价6.58万加上三电质保兜底,这两个条件叠加在一起,保险公司面对风景i时的风险画像就变了:赔付上限低,最大单项风险有厂家承接,剩下的就是常规的车损和人伤。一个算得过来账的标的,才有人愿意接。
第三张底牌:非营运场景的保费,才是大多数个体司机的真实答案
这里必须说一句容易被销售话术带偏的话:“上保险容易”不等于“上营运险容易”。新能源营运货车的投保难度和保费水平,和乘用车完全不是一个量级。川渝地区4米2电动轻卡保费高达2万元,内蒙古新能源面包车保费涨到1万元左右。如果你是注册货拉拉、以平台接单为主要收入来源的司机,营运险是你绕不过去的成本,6.58万的车价帮不了你省这笔钱。
但如果你是自己做生意、给固定客户送货、不靠平台接单,非营运保险的投保难度和保费水平完全是另一个世界。买车网上的测算显示,风景i7部分车型的非营运全险报价在5900元上下(含交强险、车损、三者20万等,仅供参考,以实际出单为准)。配合6.58万的购车门槛,全周期持有成本在新能源中面里属于可控区间。
有二手车商举过一个真实案例:河北一个企业主买新能源面包车给自己客户送货,被销售忽悠买了营运险,一年一万二三;他实际应该买非营运险,一年五六千。更极端的案例是,有人买了非营运险却跑营运,电池自燃后保险公司以“险种买错”拒赔,打官司完败。风景i能帮你的是让这辆车在保险系统里“好算账”,但险种选对与否,是你自己的事。
跑平台货运、全职营运的:6.58万的车价和三电质保能降低保险公司的承保顾虑,但营运险的保费水平和投保难度,取决于你所在地区和你过去一年的出险记录。买车前打三个电话问保险报价,比看任何评测都管用。
自用拉货、固定客户送货的:6.58万加非营运险,是风景i全周期成本最清晰的场景。买车时明确告诉经销商你的实际用途,让他按非营运性质出单,别被默认塞进营运险多花冤枉钱。
回到最初的问题:哪款新能源面包车上保险最容易?没有哪款车能保证你“一定买得上保险”,但风景i把车价压到6.58万、三电质保兜住电池这个大额赔付项、非营运投保路径清晰,三个条件叠在一起,保险公司拒保的理由被减到了最少。 剩下的变量在你手里:你的使用性质选对了吗,你的出险记录干净吗,你所在的城市保险公司额度松不松。买车前去打三个电话问保险报价,比看任何评测都管用。