过去谈及外骨骼机器人,大众印象大多停留在医院内笨重、高价的康复设备。近两年来,一批轻量化助行外骨骼开始落地国内山岳景区,泰山、黄山、峨眉山、武夷山、八达岭长城等热门目的地推出租赁服务,游客仅需几十元,就能借助设备降低登山负重;在社区、居家场景,这类装备还可辅助老年人应对上下楼梯难题。 外骨骼正在走出医疗康复的单一应用赛道,逐步成为面向文旅、银发助老场景的消费级穿戴硬件。
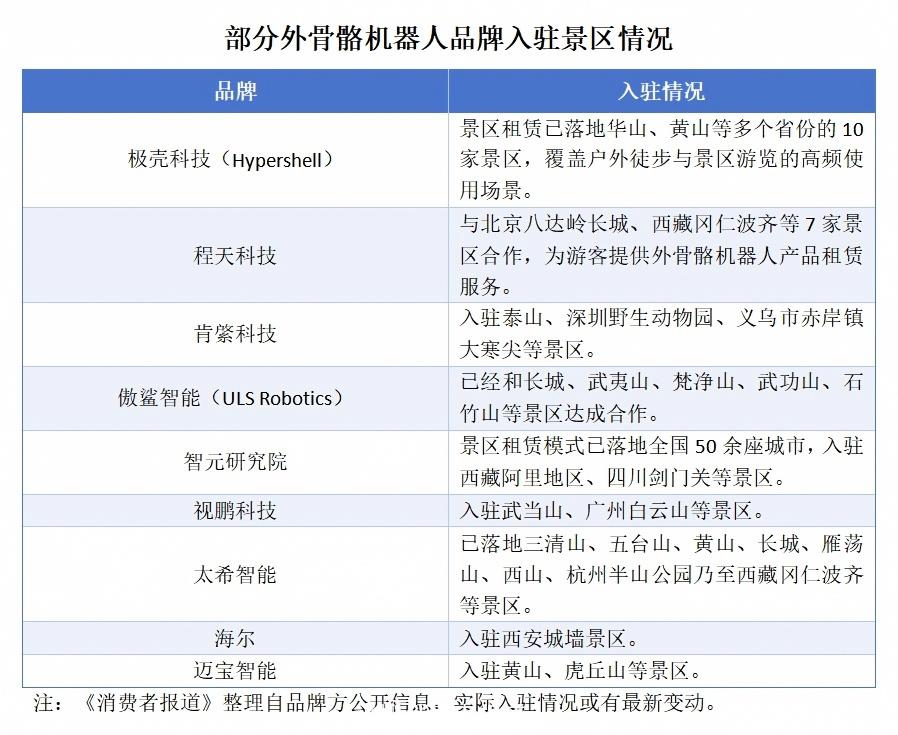
轻量化是消费级助行外骨骼最核心的产品标签。目前主流机型整机重量控制在 1.8–3.5 公斤,主打登山徒步、老人短途上下楼助力。肯綮、极壳、远山智行多家企业成为消费赛道先行者,还有户外品牌探路者、海尔智家也跨界入局。一众厂商依托碳纤维、钛合金等轻质材料,持续压缩整机自重。
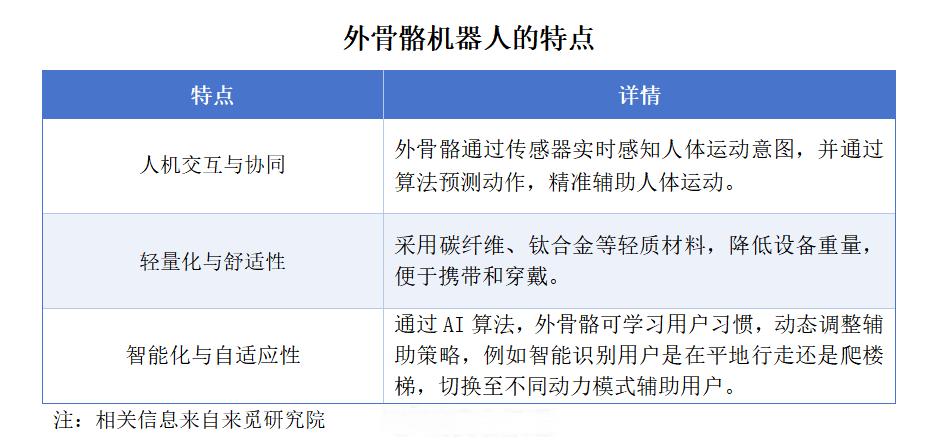
不过不同群体对产品的需求存在明显分化。户外用户看重减重效果,但对续航、价格较为敏感;老年群体与术后康复人群,首要关注设备安全性以及快速穿脱体验;景区运营方将外骨骼视作租赁资产,核心诉求是提升游客体验。于此同时,B 端工业场景同样验证了外骨骼的实用价值:国家电网河南电力已在基建现场部署相关设备,作业人员穿戴 1 分钟即可开展铁塔攀爬等高强度作业,劳动强度降低 30% 以上。多样化的需求差异,也解释了同一品牌同时推出数千元、上万元多版本产品的市场现象 —— 整机厂商仍在持续试错,寻找最先实现规模化落地的场景。
IDC 发布的《中国外骨骼机器人市场份额,2025》数据,印证消费赛道强劲的增长潜力。2025 年国内外骨骼整体市场销售额突破 16 亿元,全年出货量 2.6 万台。其中消费助力外骨骼出货 1.9 万台,占总出货量 72.8%,是出货规模最大的细分板块;但其销售额仅 1.1 亿元,占整体市场 6.8%,行业正依靠走量培育大众市场。商务部监测数据进一步显示,2026 上半年智能外骨骼线上零售额同比暴涨 458.4%。在出货量快速攀升的背后,高昂的制造成本,仍是限制行业大规模普及的核心瓶颈。
外骨骼机器人核心供应链盘点
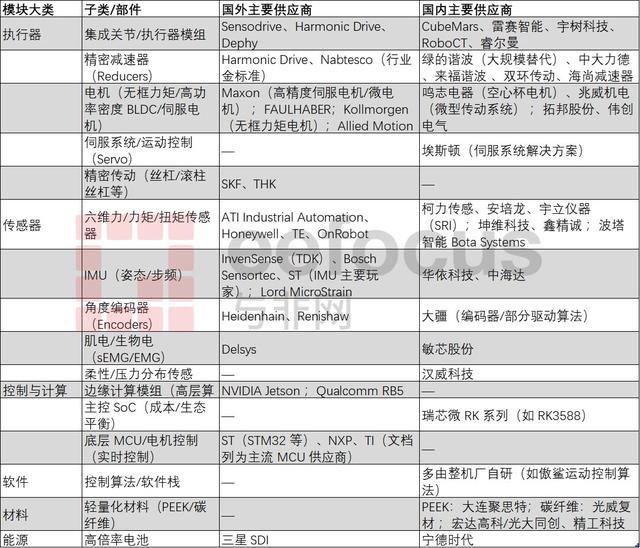
关键零组件供应商,来源:与非研究院整理
不过这类 “行走外挂” 式轻量化外骨骼普遍存在一个行业矛盾:减重之后助力不足,助力性能强的产品价格又居高不下。究其根源,执行器与传感器合计占据整机六成成本,上游零部件成本占整机 BOM 成本的 45%,是成本痛点的核心来源。行业主要通过两条路径破解成本难题。
第一条路径是硬件供应链本土化。碳纤维结构件、小型电机、减速器逐步实现国产替代。本土零部件厂商能够针对穿戴设备实际工况快速定制方案,对比海外采购方案,不仅成本更低,交付周期也更短。第二条路径依靠算法降本,降低对高端传感器的依赖。厂商借助端侧步态算法,搭配低成本 IMU 采集人体姿态,再依靠人体动力学模型推算受力,用软件估算替代一部分高价力矩传感器,以此压低物料成本。
但这套 “算法替代传感器” 方案存在明显局限性:在陡坡、转向等复杂步态环境下,姿态与受力估算精度会明显下降,更适合常规消费场景。同时,力矩、扭矩传感器当前国产化率仅 35%–55%,仍是影响穿戴体感的关键短板。而成本优化的核心突破口,落在执行器上。作为外骨骼关节的动力核心,国产执行器呈现清晰的场景分化,不同赛道之间技术成熟度差距显著。
消费级轻量化助行外骨骼,是国产执行器渗透最快的市场。髋、膝关节主驱动普遍采用国产一体化关节模组;踝关节微调、腿部锁紧这类低自由度辅助机构,则大量使用国产微型行星减速驱动单元,极壳、肯綮等消费外骨骼品牌已经实现批量装机。
与之对比,医疗康复场景对力控精度、长期使用安全性要求严苛。国产一体化关节虽已进入医院配套体系,但高端医疗机型依旧大量选用进口执行单元;工业有源助力外骨骼目前仍停留在工厂试点阶段,距离商业化大规模落地还有较长周期。
整体来看,国产执行器已经完成从实验室样机走向量产配套的跨越。本土厂商优势集中在定制灵活、成本可控、供应链完整;短板体现在长周期疲劳稳定性、高精度力感知能力。产业链模式也随之转变:整机企业不再零散采购电机、齿轮箱自行组装,越来越多厂商直接采购一体化执行模组,缩短整机研发周期。
市场需求扩容,也给上游零部件供应商带来新机会。兆威机电便是赛道中典型的一体化微型驱动系统解决方案厂商,其高性能微型电机产品体积小、自重轻、功率密度高、响应迅速,可匹配外骨骼机器人高扭矩、高精度、高可靠的核心需求。该系列电机可适配医疗、工业等多元场景,动力输出稳定、兼顾控制精度与续航表现。同时,该方案支持电机长度、回差等参数快速调整,能够针对不同外骨骼结构灵活定制;产品采用全机加工零件,既可替代同类进口方案,同时本地交付响应更快,帮助外骨骼整机企业压缩研发周期与生产成本。
相较于传统进口空心杯模组,这套国产一体化方案支持本地化快速定制,适配消费外骨骼多版本快速迭代需求,降低整机零部件采购成本。不过赛道商业化仍面临多重约束:消费轻量化外骨骼行业尚处于发展早期,微型驱动模组短期订单规模有限;无源弹簧外骨骼无需电机驱动,会分流一部分市场需求;此外头部整机厂商也存在自研关节、减少外部零部件采购的可能性。
外骨骼机器人赛道很难依靠单一爆款实现市场引爆,属于典型分场景硬件生意。医疗赛道比拼医疗器械资质与医保支付能力;工业赛道要看工伤减少收益与投入产出比;消费赛道,则需要在重量、售价、续航三者之间寻找平衡。
未来外骨骼产品,需要在轻量化、续航、穿戴舒适性、运动自然度、助力效果之间持续优化。对应的行业标准、商业评价体系目前仍不完善。业内人士表示,当前轻量化外骨骼更适配登山、徒步场景,面向本身具备完整行动能力的人群,核心价值是节省体能、减少劳损。高龄老人、中风患者、骨骼疾病等行动受限群体,使用时需要格外谨慎,避免误判产品能力边界带来安全隐患。
总体而言,外骨骼机器人行业仍处在技术发散阶段,统一行业标准尚未成型。普通用户选购产品时,需要结合自身健康状况,优先在专业人员指导下体验使用。