随着汽车产业 “新四化” 持续推进,智能座舱已从传统舒适性配置,升级为汽车智能化变革的核心载体与主要人机交互入口。座舱系统集成芯片、操作系统、显示终端、传感交互、人工智能等多领域技术,是当前整车差异化竞争的核心赛道,也持续重构汽车产业链的价值分配格局。
国庆长假过后,国内汽车行业也进入了四季度传统冲刺周期。每年 10 月至 11 月是新车迭代、年度改款集中落地的关键窗口期,主机厂与 Tier1 供应商同步启动下一年度零部件定点与方案评审工作。即将举办的上海工博会智行未来展,将集中展示新一代智能座舱零部件解决方案,其中动态物理交互结构、精细化座舱执行机构成为本届展会重点讨论方向,行业新一轮座舱技术升级与供应链迭代节奏持续加快。
一、从硬件堆料到动态体验,智能座舱迈入“体验精细化”
纵观 2026 年新车迭代趋势,智能座舱行业竞争逻辑已发生明显切换。前两年,国内座舱市场普遍以硬件堆料为主要竞争手段,大尺寸中控屏、高算力座舱芯片、流畅车载系统、全域语音生态,几乎成为新车上市的标准化宣传卖点。但随着行业技术快速普及、供应链持续成熟,主流车型在算力、屏幕素质、基础软件功能上高度趋同,单纯的硬件参数比拼已难以形成产品差异,座舱竞争正式从 “硬件同质化内卷” 迈入 “体验精细化、动态化竞争” 的全新阶段。
在软硬件协同迭代的推动下,智能座舱人机交互体系持续升级。现阶段,语音控制、手势识别、生物识别、主动触觉反馈等技术已实现规模化落地,座舱交互彻底摆脱传统物理按键局限,形成触控、语音、视觉多模态融合的交互体系。行业研发思路也逐步从基础功能堆砌,转向人格化、情感化、场景化服务优化,通过用户习惯记忆、智能语义适配、氛围联动调节等功能,让座舱由被动指令响应,升级为主动适配驾乘场景。自 2019 年开始,个性化座舱设计已成为行业主流趋势,目前已全面普及落地。在量产应用中,宝马新一代超感座舱、华阳集团 3D 可视化座舱方案均通过全景 HUD、中控虚实联动、视野优先布局等人机工学设计,在保障智能化的同时,有效提升驾驶安全性。
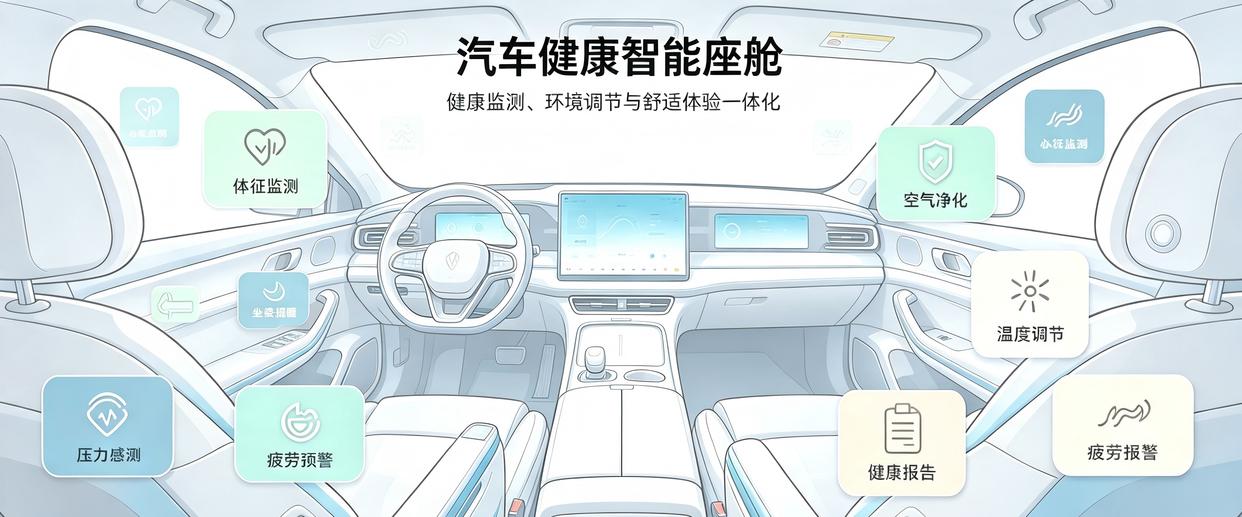
随着用户消费认知升级,健康座舱、场景化第三空间已成为行业核心刚需。家庭用户对车内环境的关注度持续提升,母婴级环保内饰、低异味材质、高舒适性座椅等配置,逐步成为家用车型的核心竞争力,座舱健康指标的优先级已比肩传统动力、空间参数。与此同时,智能座舱持续突破传统车载功能边界,可覆盖车内办公、影音休憩、长途陪伴等多元生活场景,支持多用户个性化参数适配,让汽车从单一交通工具,转变为集出行、办公、休闲于一体的移动第三空间。伴随座舱网联化程度不断加深,数据采集与高频交互带来隐私合规压力,平衡智能体验与数据安全,已成为全行业长期探索的重点方向。
当前智能座舱的核心升级方向,是从静态功能展示转向动态自适应沉浸式体验。传统固定屏幕界面、被动触发式交互,已无法适配当下用户需求。随着 AI Agent 端侧落地,座舱具备场景识别、需求预判能力,可依托动态机械结构完成自适应调节。目前,德赛西威自适应智能座舱方案、多款自主及合资新车均已搭载可升降屏幕、旋转中控、智能开合出风口、自适应遮阳机构等动态组件,让座舱形态可随行车、驻车、娱乐等场景实时切换,打破传统座舱固化形态。
二、动态结构催生新需求,车载微电机成隐形核心
座舱动态体验的规模化落地,本质是汽车零部件供应链的结构性升级。各类可动交互机构的量产应用,高度依赖车载微型驱动执行部件的精度、稳定性与车规可靠性。相较于整车动力电机,座舱微电机结构更精密、噪音控制标准更高、工况适配更复杂,需要长期耐受车内高低温交变、颠簸振动、电磁干扰等极端环境,具备较高的行业准入门槛。
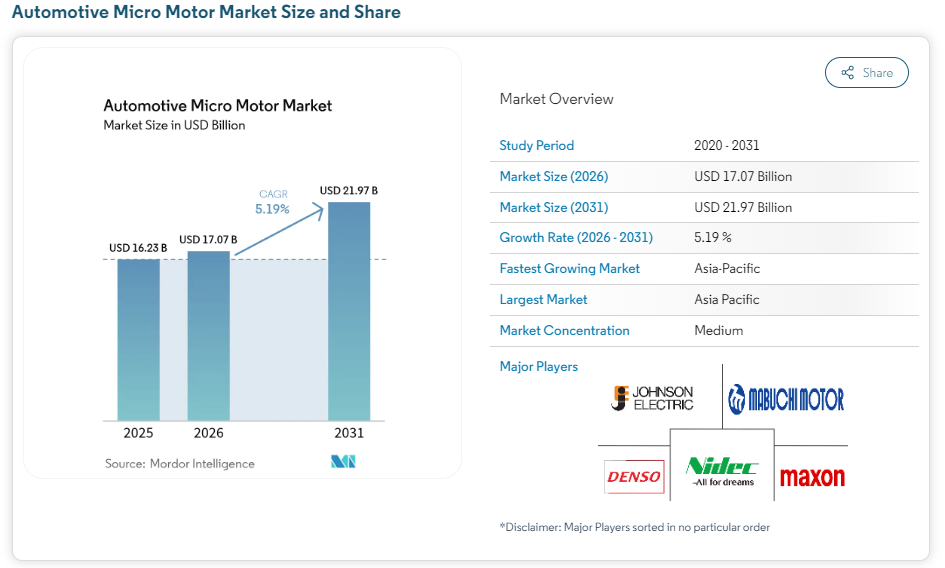
从行业数据来看,全球汽车微电机市场保持稳定扩容态势,智能座舱执行机构是核心增长板块。Mordor Intelligence 公开数据显示,2026 年全球汽车微电机市场规模将达到 170.7 亿美元,预计 2031 年增长至 219.7 亿美元。随着动态座舱配置持续渗透,单台高端智能汽车的座舱微型驱动部件搭载量,已从早期数个提升至数十个,赛道增量空间持续释放。
供应链层面,国内车载微型驱动领域正迎来国产化替代关键周期。过去海外厂商长期占据高端车载驱动部件主流市场,但受交付周期、采购成本、供应链稳定性等因素影响,国内主机厂持续推进供应链自主可控与零部件国产化,为本土零部件企业提供了充足的替代空间。四季度作为车企年度定点与来年供应链规划的核心窗口期,也成为国产一体化驱动方案规模化上车的黄金阶段。
产品形态方面,行业已全面淘汰分体式采购、整车自主组装的传统模式,一体化微型驱动模组成为主流技术路线。通过集成电机、精密齿轮箱、传感结构、电控组件,模组可实现一站式研发、匹配与可靠性验证,有效缩短新车研发周期、降低整车集成难度,适配车企快速迭代节奏。现阶段,拓普集团、兆威机电等本土厂商均已布局车载一体化微型驱动解决方案,行业竞争逐步聚焦于车规量产能力、批量一致性、NVH 优化与长期耐久可靠性。
其中,兆威机电是国内较早切入汽车微型驱动系统赛道的企业。公司自 2008 年开始布局汽车相关业务,如今已搭建完善的 IATF16949 车规研发与量产体系,具备 “传动 + 电机 + 电控” 一体化开发能力。依托在传动效率、振动噪声抑制及结构可靠性等方面的长期技术积淀,产品矩阵覆盖智能座舱与 ADAS 两大板块,后排屏运动机构、车载屏运动模组及 ABS 精密部件等产品,且广泛适用于国内主流自主品牌、头部新势力车企主力车型,覆盖智能座舱、底盘安全控制关键执行环节,可全面匹配动态座舱改造需求。同时,依托苏州、东莞、深圳生产基地及海外产能布局,企业可快速响应主机厂四季度定点交付节奏,适配新车迭代需求。
整体来看,当前智能座舱行业竞争已彻底摆脱单纯的大屏堆叠与硬件参数内卷,动态结构创新、精细化交互体验、场景自适应能力,成为品牌高端化的核心抓手。在汽车智能化升级与供应链国产化替代的双重趋势下,以车载微型驱动模组为代表的隐形核心部件,将持续推动智能座舱从 “可视化智能” 走向 “精细化高端体验”,成为汽车新一轮智能化迭代的重要支撑力量。