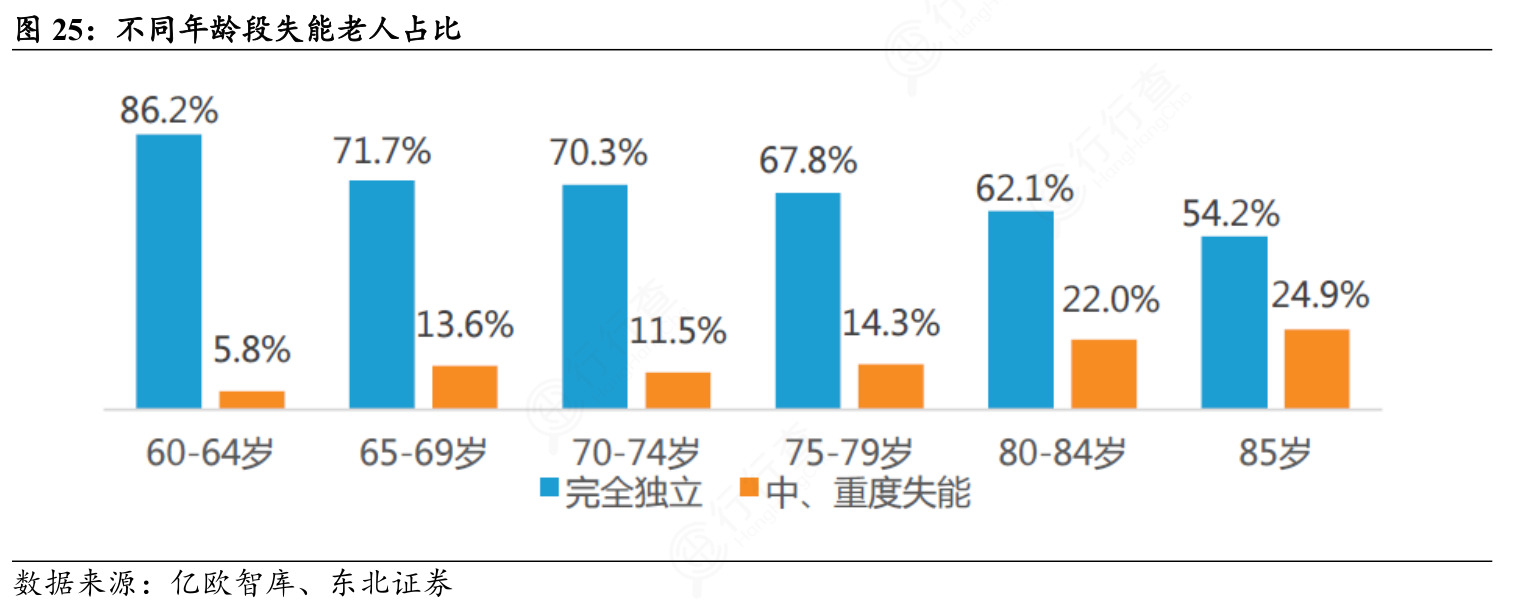
随着老龄化加深,高龄老人失能风险显著上升。数据显示,60—64 岁老人中 86.2% 可独立生活,中重度失能比例仅 5.8%;而 85 岁以上群体能够独立生活的比例降至 54.2%,中重度失能占比提升至 24.9%。80 岁之后,失能风险明显抬升,高龄照护压力持续增大。
对于失能老人家庭和养老机构而言,老人在床、轮椅、坐便器、洗浴床之间的转运,是高频且风险突出的照护难题。传统人工抱抬模式,一方面极易造成护工腰肌劳损等职业伤害,另一方面转运过程中老人容易紧张、磕碰,存在跌落隐患。新一代智能移位机器人瞄准这一刚性痛点,正在国内多地试点推广。上海、无锡、北京石景山、天津等地已将相关机型纳入康复辅具租赁目录,联动长护险政策补贴租金,降低机构与居家家庭的使用门槛。
早期电动移位机仅具备升降功能,仍需要人力推行。新一代智能移位机器人搭载自主移动底盘、避障感知与力控防护模块,可在床边、轮椅、坐便器之间自主对位、平稳托举转移。其中铲式、无吊带辅抱式机型摆脱传统吊带束缚,提升老人转运舒适度与尊严感,是康养机器人赛道商业化落地较快的细分品类。“失能老人一天可能要被多次转移,如果仅由年迈配偶照料,风险很高。只要能够安全转移至轮椅、马桶或者床上,很多基础照护需求就能得到满足。” 业内人士表示。
多地已经形成可参考的落地样本。上海一处社区养老服务中心,脑梗后重度失能老人以往转位至少需要两名护工配合,引入铲式移位机器人后,单人即可完成全部操作,全程不到两分钟。无锡一家民办养老院批量采用移位机器人开展助浴转运,设备支持原地转向,遇障碍物自动停机,适配狭小浴室空间,替代多人抬抱作业。在北京石景山居家试点,重度帕金森老人肢体僵硬、难以穿戴吊带,家属选用无吊带辅抱式机型,依靠平缓支撑结构完成躯干托举转移。天津的社区康养驿站探索共享辅具模式,移位机器人由周边多户家庭分时租用,驿站配套定期巡检维护,形成普惠可复制的运营模式。
在广交会、康养产业沙龙等行业交流场合,业内共识逐步形成:对比尚处在技术验证阶段的通用人形机器人,移位、助浴这类康养专用机器人场景明确、支付路径清晰,更有机会率先跑通商业化闭环;“租赁 + 运维订阅” 的模式,也更适合养老机构控制投入成本。
行业普遍判断,铲式无吊带结构是移位机器人迭代升级的主流方向。同时产业链正在挖掘零部件同源红利,移位机器人、康复外骨骼、仿生灵巧手共享一套精密传动供应链,康养市场需求放量,能够分摊上游零部件研发和制造成本。政策层面,长护险支付模式也在转型,从单一现金补贴,逐步向辅具租赁搭配照护服务的打包支付转变,各地康复辅具目录扩容速度,直接影响赛道增长潜力。
当前国内智能移位机器人仍处于产业导入期。第三方机构基准情景预测,2026 年国内市场规模约 7.2 亿元;随着长护险持续扩围、辅具租赁网点下沉,预计 2030 年市场规模可达 32 亿元,2026 至 2030 年复合增速约 45%。若叠加传统电动移位机存量替换需求,整体转运辅具市场空间还将进一步扩大。机构同时提示,该预测建立在辅具目录持续扩容、零部件顺利降本的前提下,产业放量节奏会随地方补贴落地、新品评审进度产生波动。
顶层政策也为赛道提供支撑。民政部等 14 部门印发《康复辅助器具产业扩能提质三年行动方案(2026—2028 年)》,提出做强康养机器人赛道,鼓励各地将智能康复辅具纳入长护险支付范围,推广租赁模式。多地民政部门更新辅具目录,中度及以上失能老人租赁辅具最高可享受 70% 租金补贴,并设置年度补贴上限。
移位机器人平稳转运的核心,是重载自锁传动系统。这套系统如同动作柔和、力量可控的机械关节,依靠减速电机搭配齿轮箱,将电机高速转动转化为平缓稳定的抬升、移动动作,停机后自动锁止,守住转运安全底线。这类微型精密驱动方案,同样是康复外骨骼、人形机器人关节的共性技术基础。
眼下,国内不少精密传动企业正加快平台化驱动模组的研发落地。赛道参与者多元,既有主打微型行星减速模组的西格传动、三凯机电,也有谐波减速器厂商绿的谐波、深耕摆线 RV 减速器的环动科技,还有祥明智能等一体化舵轮驱动方案供应商,纷纷面向医疗康养、具身机器人市场,围绕低噪、高安全、可自锁的工况持续迭代产品。
兆威机电也是其中代表,依托微型齿轮、微型电机长期研发制造积累,推出覆盖 4–42mm 的高性能电机矩阵,配套全系列高性能行星减速模组,形成平台化精密驱动方案。方案扭矩输出稳定、背隙小、运行噪音低,可按需集成自锁结构,适配移位机器人重载托举、抱臂开合、底盘舵轮转向等不同关节工况,保障转运动作平顺、锁止可靠,支持铲式、无吊带辅抱式等机型定制开发。依托平台化设计,同系列驱动单元还可拓展用于康复外骨骼、仿生灵巧手,依靠标准化模组帮助装备厂商缩短研发周期、控制供应链成本。
当然,赛道现存短板同样不容忽视。当前采购主体以养老机构、社区驿站为主,居家渗透率偏低。一方面整机价格偏高,成本下行依赖上游传动零部件规模化量产;另一方面各地辅具准入标准不一,新品入库评审周期较长,居家场景适配、上门运维服务体系仍在完善。
业内人士认为,相比热度更高的通用人形机器人,移位机器人属于刚需型专用护理装备,场景清晰、支付渠道明确,是智慧养老硬件中确定性较强的细分赛道。长远看,随着康复辅具租赁网络持续下沉、长护险试点扩围,叠加精密传动供应链逐步成熟,移位类智能辅具需求有望持续释放,同步带动重载静音减速驱动、精密齿轮箱等上游零部件产业成长。