2026年的具身智能赛道,冷热交织。
一边是资本持续加码。IT桔子数据显示,2026年前8个月,机器人赛道融资额达1245.1亿元,已是2025年全年的两倍。上半年322起融资事件中,202个披露金额的项目合计吸金超934亿元,同比增长350%。
另一边,行业出清也在加速,多家曾获高额融资的机器人企业相继陷入经营困境,破产清算、欠薪裁员的消息不时传出。中国科技新闻学会专家高恒的判断是:行业洗牌将在2026下半年至2027年集中显现,资金和订单将向拥有全栈技术、量产能力和真实商业订单的企业集中。
云迹科技是这个分化中的观察样本。2025年10月,云迹在港交所上市,成为“机器人服务智能体第一股”。2026年上半年,公司总营收约1.88亿元,同比增长71.6%;机器人及功能套件收入1.57亿元,同比增长93.8%。更值得关注的是收入结构:生态伙伴收入暴增3302.1%至9049.6万元,首次超越服务空间成为最大收入来源。HDOS智能体系统客户总数超过5000家,同比增长约230%,其中付费客户数量同比增长约220%。
带着对行业分化的追问,我们与云迹科技CEO李全印进行了一次对话。
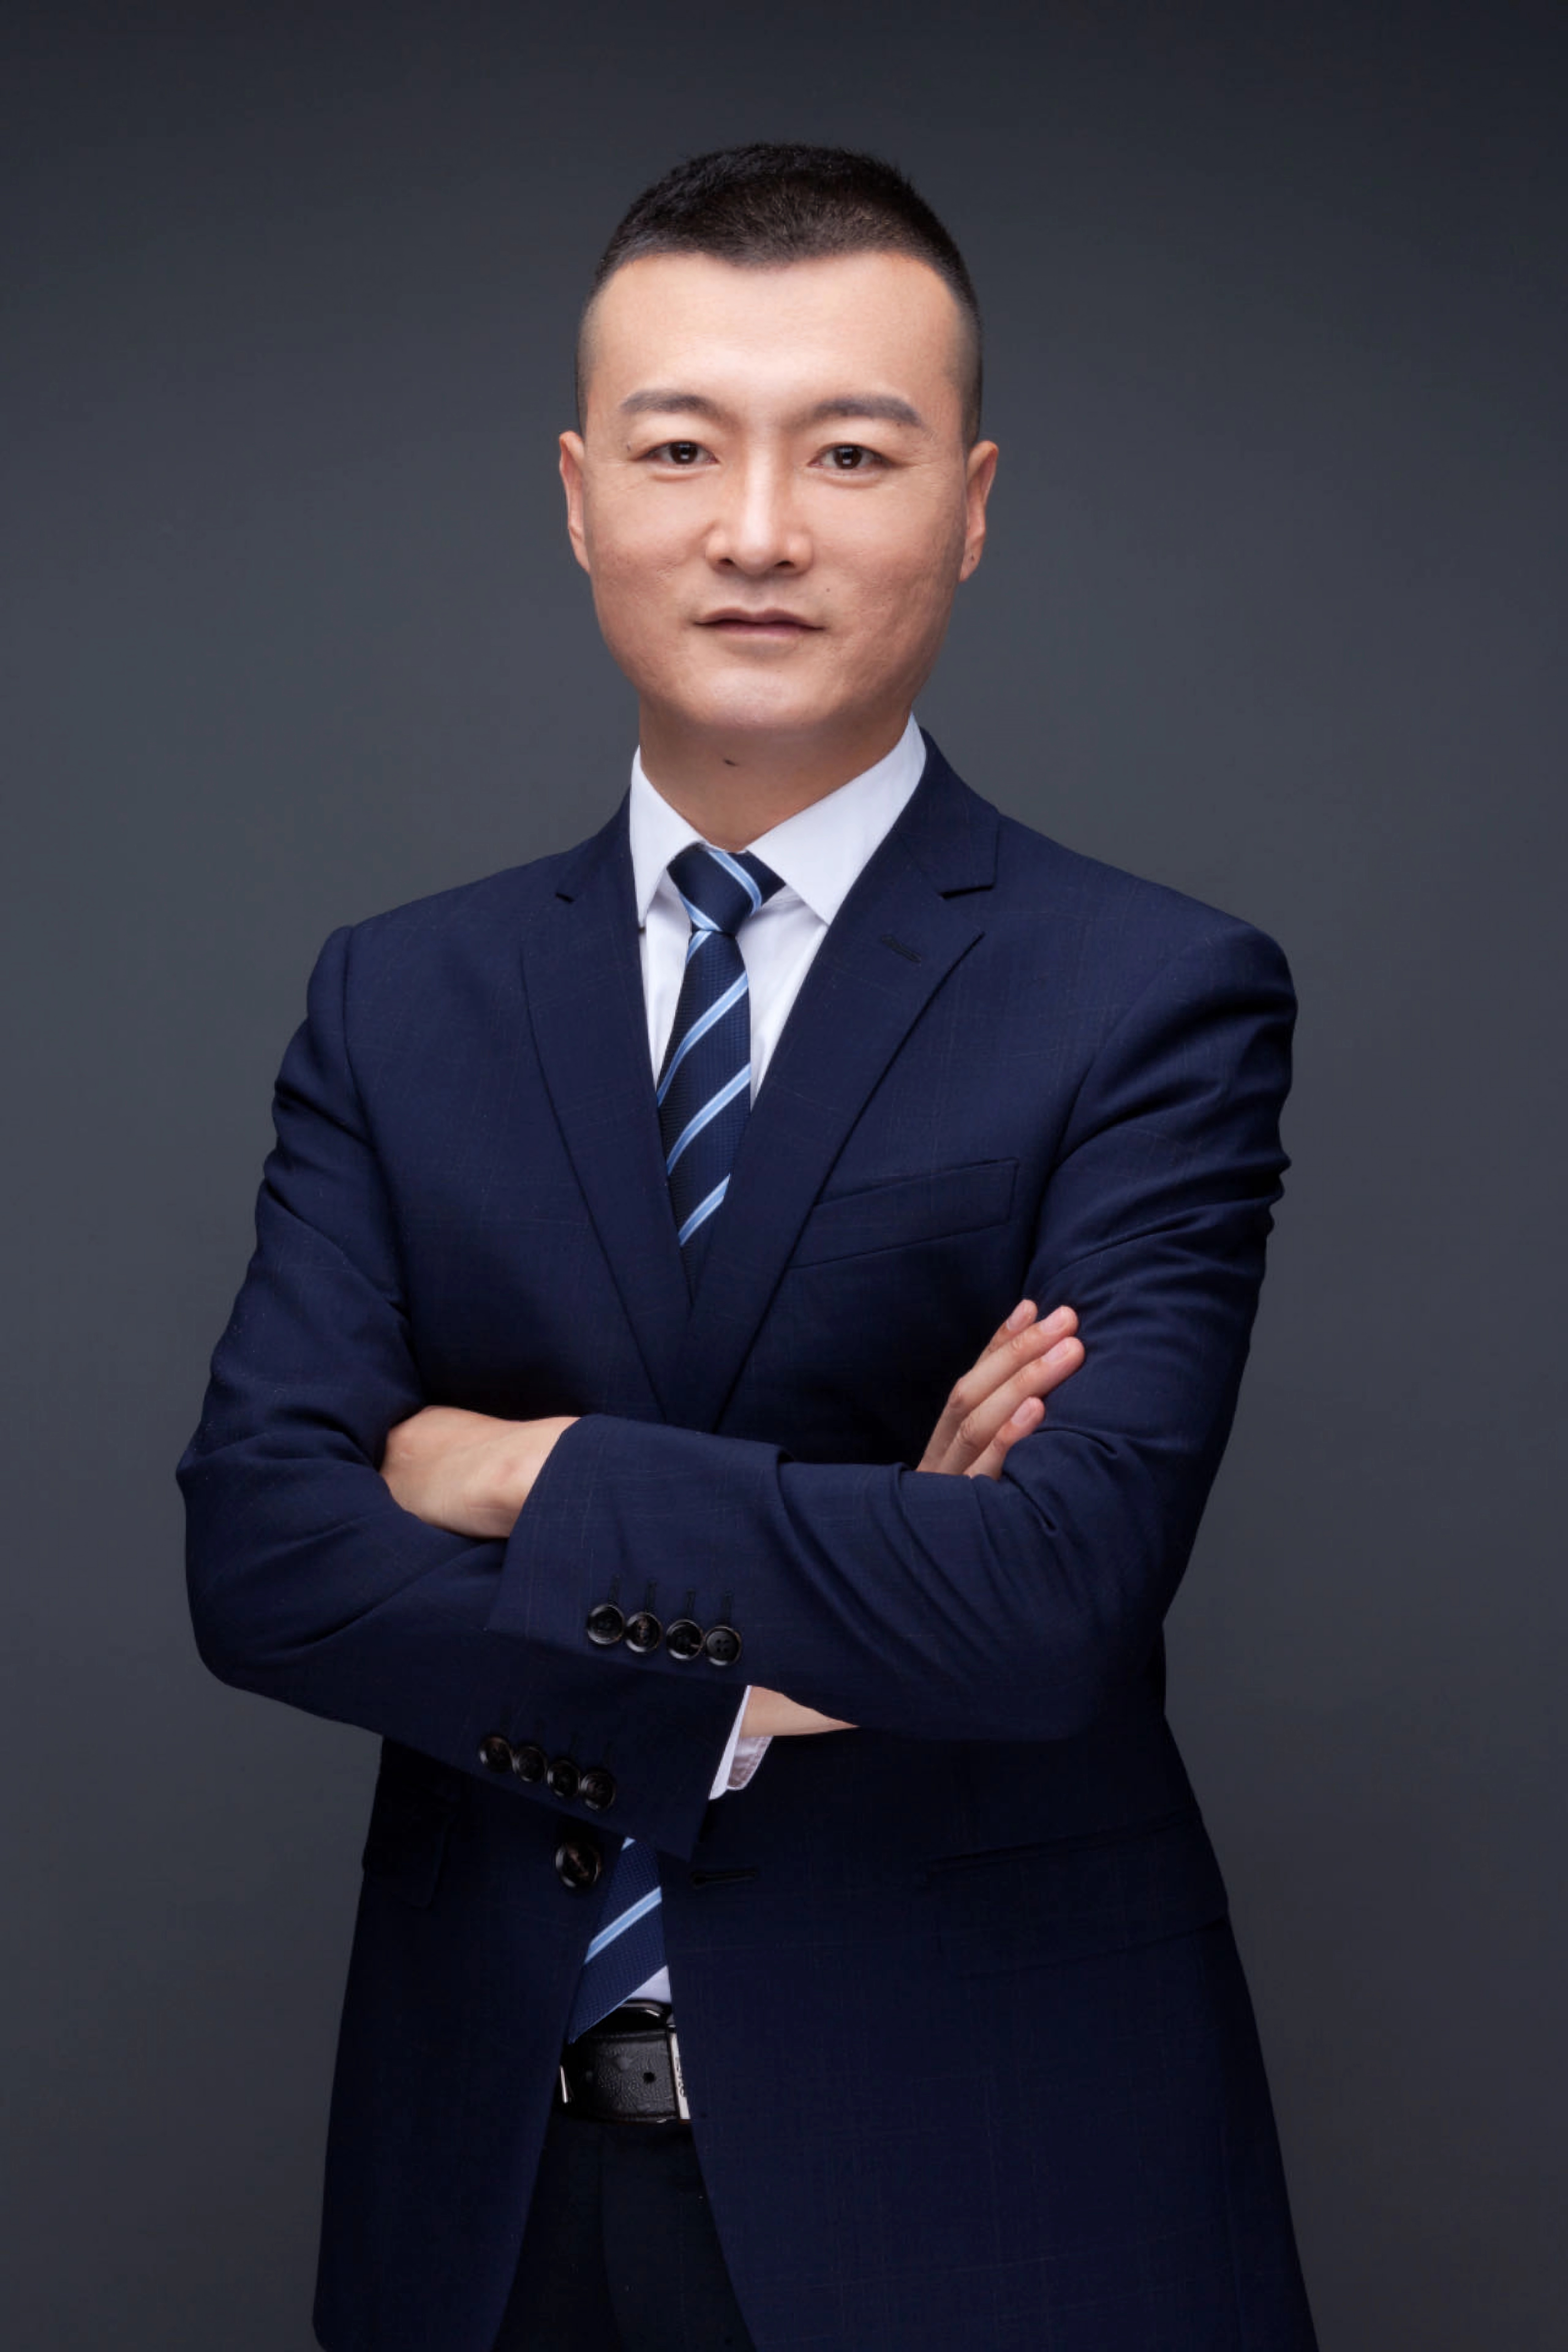
“不追风口,追真实价值”
面对行业的剧烈分化,李全印更愿意谈云迹自己的选择。
热钱能堆出估值,堆不出能拧螺丝的手。“云迹从第一天起就避开‘炫技’的陷阱。我们的产品都是自己先用,办公室本身就是活展厅,员工在日常使用中发现问题、提出改进建议。技术再牛,用户体验不好,就是不行。”他说。
这种朴素的产品哲学,在2026年得到了验证。上半年,云迹机器人及功能套件收入1.57亿元,同比增长93.8%。更值得关注的是收入结构的变化:生态伙伴收入暴增3302.1%至9049.6万元,首次超越服务空间成为最大收入来源。
“从移动智能到操作智能”
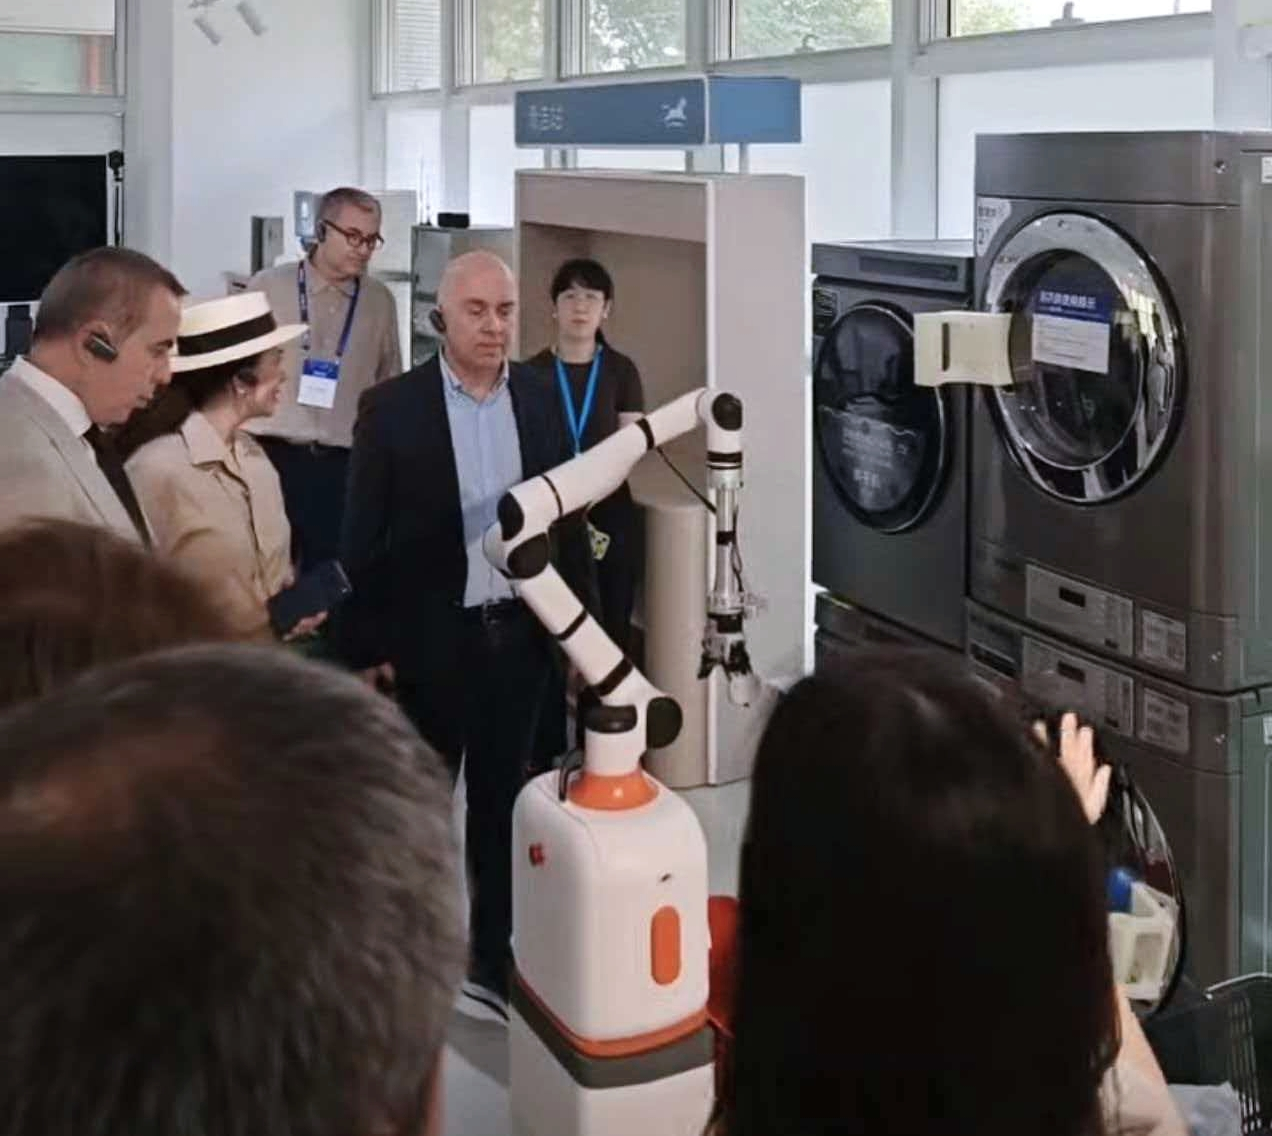
2026年7月,云迹在全球数字经济大会上发布具身智能单臂协作机器人,采用VLA端到端统一架构,完成了从“能送物”到“能抓取、能操作”的能力跃迁。
李全印将云迹的技术路径概括为“具身智能+离身智能”的协同闭环:复合多态机器人UP系列是物理载体,AI智能体系统HDOS是数字化大脑,两者共同构成“感知-认知-决策-执行-反馈”的完整闭环。
“凌晨三点的酒店,三个房间同时需要送物,电梯在检修,走廊有客人经过。这时候需要的不只是更强的运动能力,而是判断价值的能力——谁优先?哪条路径最优?”他说,“我们的‘人机共生世界价值模型’基于超13亿次真实服务数据,让机器人从‘执行指令’进化为具备‘判断价值’决策能力的智能体。”
“从卖工具到卖结果”
在李全印看来,2026年云迹最大的变化,是商业模式的质变。
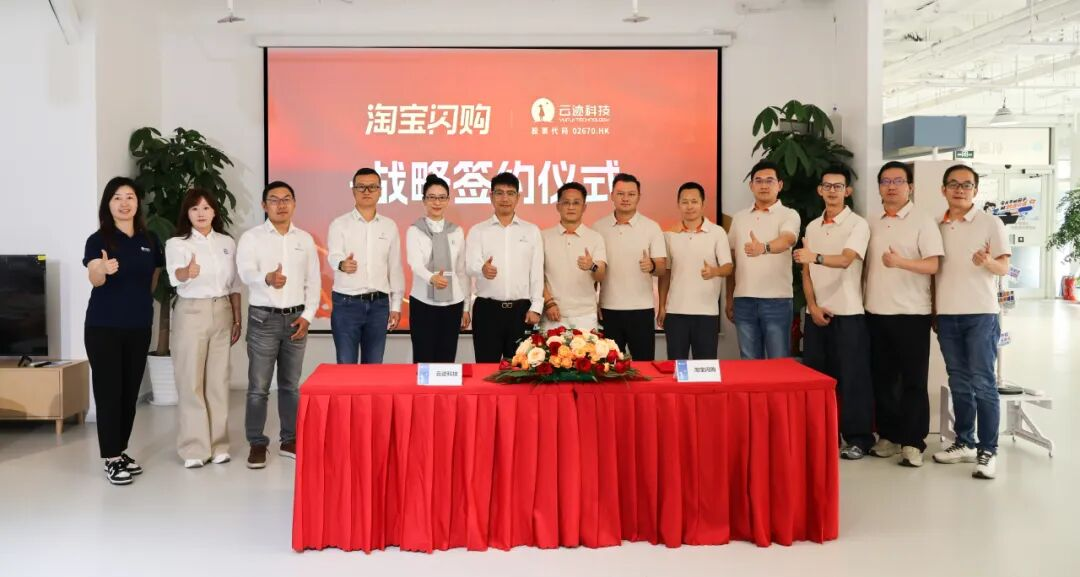
云迹已与淘宝闪购及美团签署战略合作协议,将平台订单接入机器人配送网络,服务覆盖约400家公寓物业。与云蝶科技达成2000台UP复合多态机器人订单合作,预计2027年完成交付。
“公寓场景的机器人不再是酒店里送毛巾的工具,而是外卖配送网络中的一环。每完成一单配送,我们就获得一份收入。”李全印说,“这是从卖工具到卖结果的质变。”
他将云迹的增长归纳为三条曲线:机器人及功能套件进入物理空间,AI数字化系统转化为协同工单,智能体生态探索按实际服务效果收费。截至2026年9月,HDOS智能体系统客户总数超过5000家,同比增长约230%,其中付费客户数量同比增长约220%。
“不减持,是应该做的事”
2026年10月16日,云迹科技发布公告,董事长支涛与CEO李全印各自自愿将直接持股禁售期延长至2027年10月15日,承诺12个月内不减持,两人合计锁定近10.6%股份。
在他看来,具身智能的商业化刚进入深水区,这个阶段需要的是长期在场的耐心。“云迹要做数字世界与物理世界之间的连接者。每多一家酒店接入我们的系统,每多一个公寓物业让机器人跑通履约闭环,连接的密度就增加一分,价值就厚一分。这个过程需要时间,我们愿意用行动去等。”
具身智能的终局不会是某一家公司的独角戏。它需要芯片、传感器、大模型、操作系统、场景运营整个产业链的协同。云迹选择的位置,是服务智能体的操作系统层——向上连接场景需求,向下调度机器人和设备能力。
机器人行业真正的竞争,已经不只是单点技术能力的竞争,而是能否在真实场景中持续创造可衡量价值的竞争。这个判断,从未改变。