2026年,AI大模型已广泛渗透金融、医疗、制造、零售等行业,“AI+千行百业”成为市场热门叙事。然而在能源领域,技术落地仍面临现实阻力。
真实的能源工业现场工况复杂、容错率极低,不允许大规模试错迭代,对决策输出的确定性有严格要求。
国家能源局科技司相关负责人曾公开表示,相比于能源行业的高安全性与强专业性,以及对决策容错率和知识体系完备性的严苛要求,人工智能技术在能源领域应用仍然存在技术可靠性不足、数据基础薄弱等问题。大模型"黑箱"特性导致的可解释性缺陷和潜在幻觉风险,使得AI在涉及核电站安全决策、电网实时调度等核心领域尚无法满足行业级可靠性要求。
换言之,直接套用通用AI的技术逻辑,难以适配能源领域。能源行业需要的,不是简单将AI工具嫁接至能源业务,而是能够深度匹配行业特征的全新技术体系——“能源AI”。从产业观察角度看,行业各方正在开展对这一技术概念的梳理与探讨。
通用AI“水土不服”,物理规律难容“黑箱”
能源系统并非通用大模型可以直接赋能的普通业务场景。
以电网调度为例,一次调度指令失误,有可能引发连锁反应,影响大规模用户用电安全。人工智能技术高度依赖数据统计,在工业场景落地过程中,容易出现与物理规律适配不足、输出结果可靠性难以保障等问题,造成技术供给与业务需求错配。行业由此形成共同疑问:通用大模型可以完成聊天、写诗、绘图类任务,但是否能够直接用于核电站调度等核心生产环节?
这一疑问直指应用层面的核心矛盾:能源系统运行严格遵循物理定律与工程规范,每一项业务决策都需要做到有据可循、可追溯、可复核。而通用大模型的黑箱决策机制,与能源行业对确定性、可解释性的刚性业务需求,存在本质冲突。
该矛盾推动行业技术路线由追求通用化,逐步转向行业专用化。2025年12月,怀柔国家实验室与南方电网联合发布世界首个从底层架构源头创新的原生电力专业大模型——NWHR电力生产大模型。该模型面向电力系统特性研发,并非在通用大模型基础上简单微调得到,而是为电力业务量身打造的能源AI产品 。
这一案例折射出行业趋势:能源AI不等同于通用AI向能源行业的简单迁移,需要开展从0到1的原生设计。
安全成为发展红线,关键基础设施面临多重风险
如果说行业适配构成能源AI的技术门槛,安全则是不可逾越的业务底线。
能源作为国家关键信息基础设施的核心板块,智能化升级过程中,算法风险、数据泄露、工控漏洞等安全挑战逐步凸显。AI大模型、自主智能体规模化应用,衍生出算法可信、数据投毒、深度伪造等安全隐患,相关风险已经从理论层面,转变为可以对防护体系构成威胁的现实因素。
2026年8月19日,美国五大联邦机构联合发布安全预警,提示攻击者正在利用AI生成脚本,对暴露在公网的西门子工控设备开展侦察与工具开发,水务、能源等关键基础设施面临潜在威胁。与此同时,油气行业的数据安全风险同样值得重视。权威行业研究指出,油气行业训练数据涵盖地质勘探、油藏描述、生产运行等高敏感专业信息;一旦数据源遭到污染,不仅会降低AI模型性能,还存在国家能源战略资源信息泄露的风险。
虚拟电厂、分布式能源、油气场站分布式控制大规模落地,使得网络攻击面呈指数级扩张,攻击入口从核心场站扩散至海量终端。IT与OT网络深度融合,打破传统物理隔离的安全防线,工控系统存量漏洞、跨境数据合规、定向勒索攻击等威胁带来连锁影响。
2026年是新修订的《中华人民共和国网络安全法》正式施行的元年,国家层面对能源关键信息基础设施保护、数据安全、AI安全划定刚性约束条件 。市场对于同时具备工业网络安全能力、能源AI技术储备的专业服务商的需求正在持续提升。
定义“能源AI”:原生技术体系的三重内核
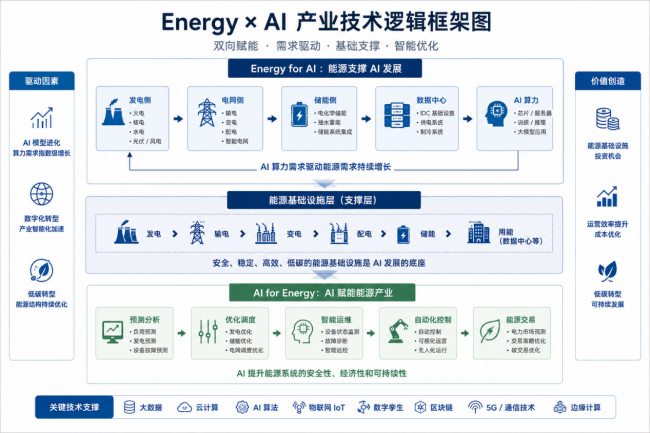
基于上述现实矛盾与约束条件,可以对“能源AI”作出如下定义:能源AI是以能源物理系统安全稳定运行为首要约束条件,深度融合能源机理模型与现场实时数据,通过软硬一体化闭环交付模式,为发电、电网、油气等关键基础设施,提供全链路智能决策与自主控制能力的人工智能系统。
该定义包含三项核心要素,以此区别于通用AI、普通工业AI:
第一,安全可信属于内生属性,而非外部附加能力。通用AI的安全防护多属于后期叠加的防护手段;能源AI的安全能力,需要在架构设计阶段就完成内嵌。对应行业可信认证体系要求,需要明确复杂工况下业务可靠性边界、失效场景,能够对异常缺陷、潜在危害完成解释分析。安全不是附加功能,是系统运行的前提条件。
第二,物理机理与现场数据双轮驱动,而非单纯依靠数据驱动。通用大模型以数据驱动为主,输出结果高度依赖训练数据集。但能源系统运行受欧姆定律、热力学定律、流体力学等客观物理规律约束。通用大模型缺少能源专业机理知识,很难适配发电、输电、变电、配电、用电全流程业务。能源AI需要同时结合物理机理与现场实测数据,实现对数据特征、客观物理规则的双重理解。
第三,采用闭环交付模式,而非简单API接口调用。通用AI主要通过接口实现调用,完成请求与结果返回;能源AI需要和物理系统构建实时反馈闭环,覆盖感知、研判、决策、协同、迭代完整智能链条,不局限于单点功能调用。
能源AI、工业AI、通用AI并非三组平行概念,代表技术落地的难度层级逐级提升:通用AI面向互联网信息场景,工业AI面向工厂车间场景,能源AI面向高风险关键基础设施场景。
有行业人士总结出高可靠、强合规、不间断等现实业务要求,带来较高的行业准入门槛。不少在互联网领域表现成熟的AI团队,进入能源工业现场后,仍需要攻克大量行业适配难题。
被市场观察的实践样本:长期深耕主体的体系化布局
随着行业对能源AI的认知逐步清晰,可以观察到一个现象:尽管资本市场尚未对该品类形成独立估值体系,已有市场主体按照相关技术逻辑完成体系化布局。
例如,国家电网建成千亿级多模态“光明电力大模型”,围绕电网运行、规划建设、设备管理、客户服务等重点方向,推进人工智能与电网业务深度融合。在电网高负荷运行场景中,模型可在数秒内输出多套负荷转供方案并给出优选建议,方案实际采纳率超过90% 。
南方电网自主研发“大瓦特—多模态2.0”电力多模态大模型,是电力行业首款通过中国信通院工业大模型成熟度评测的行业专属大模型。其技术体系采用“分析、行动、进化”三位一体架构,打通源荷预测、风险诊断、方案生成、报告输出的全业务链路。
华为将数字化系统升级为目标驱动、闭环执行、自主进化的能源专属智能体架构,AI能力贯穿电力调度、场站运维、电力交易、故障预判等业务全链条 。
以上实践拥有共同特征:并非简单在原有能源系统之上叠加AI模块,而是从能源系统底层业务逻辑出发,重新设计适配行业的人工智能能力。
当AI真正深度服务能源大动脉,既需要理解物理运行规则,也需要守住安全底线,同时熟悉行业业务逻辑。这不仅是算法能力的比拼,同样考验对能源系统的理解深度。从产业趋势来看,未来具备落地优势的能源AI技术方案,有可能来自长期扎根能源现场、依靠大量业务案例积累信任基础的产业参与者。